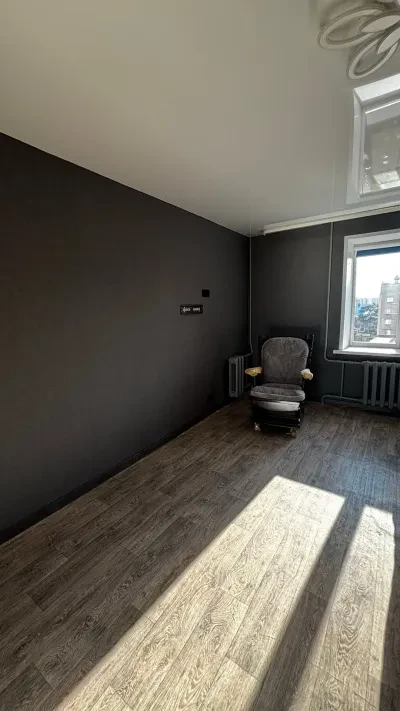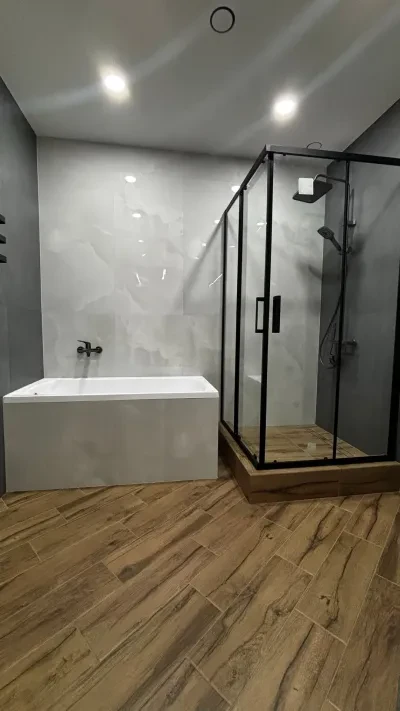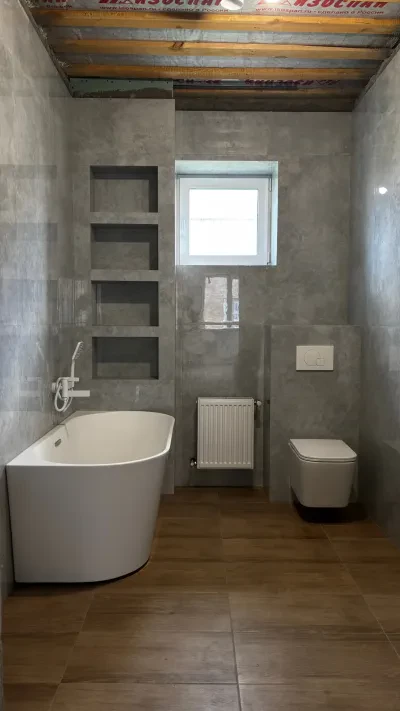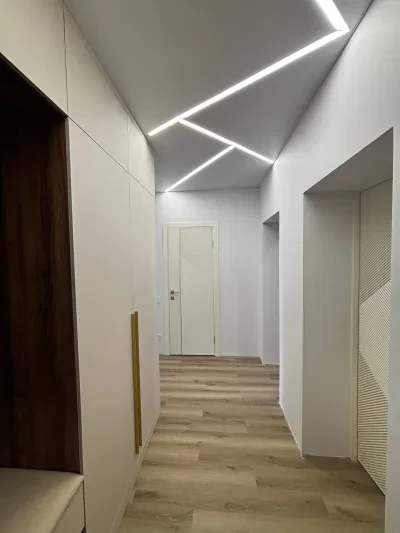
Обычный ремонт ипотечной квартиры — отделка, замена сантехники, электрика — согласия банка не требует: вы собственник, квартира лишь в залоге. Согласовывать с банком обычно нужно перепланировку, потому что она меняет объект залога. А часть расходов на отделку можно вернуть налоговым вычетом — но только если квартира куплена в новостройке и в договоре прямо указано «без отделки», и только в пределах общего лимита 2 млн ₽ вместе с ценой квартиры.
Ремонт в ипотечной квартире: что можно без банка
Квартира в ипотеке принадлежит вам, банк лишь держит её в залоге. Поэтому ремонт, который не меняет саму квартиру как объект, — отделку, замену сантехники и проводки без переноса, новые полы и потолки — можно делать без разрешения банка. Банку важно одно: чтобы залог не терял в стоимости и не становился «незаконным».
С перепланировкой иначе: она меняет технический паспорт квартиры, а значит, и предмет залога. В большинстве кредитных договоров есть пункт о согласовании таких изменений с банком. Порядок такой: сначала банк, потом согласование в администрации — см. статью перепланировка квартиры в Стерлитамаке. Точные условия всегда в вашем договоре — перечитайте раздел об обязанностях заёмщика.
Отдельно — страховка: при ипотеке квартира застрахована. Узнайте заранее, что покрывает полис, если при ремонте случится серьёзная протечка и вы затопите соседей.
Налоговый вычет за отделку: условия
Отдельного «вычета за ремонт» в законе нет. Есть имущественный вычет при покупке жилья, и в него по ст. 220 Налогового кодекса можно включить расходы на отделку — при трёх условиях:
- Квартира куплена в новостройке по договору долевого участия или купли-продажи у застройщика. За ремонт вторички вычет не дают.
- В договоре указано, что квартира передаётся без отделки (не завершённой строительством). Право на вычет даёт именно эта формулировка. Если застройщик сделал предчистовую отделку, смотрите, как это прописано в договоре.
- Общий лимит — 2 млн ₽ вместе с ценой квартиры, вернуть можно до 13% — до 260 000 ₽ на человека.
Главная оговорка: лимит часто уже выбран
Лимит 2 млн ₽ общий для покупки и отделки. Если квартира стоила 2 млн ₽ или дороже, лимит выбран ценой квартиры — и расходы на отделку уже ничего не добавят. Вычет за отделку помогает в трёх случаях: квартира дешевле 2 млн ₽; собственников несколько и каждый использует свой лимит; основной вычет раньше использовали не полностью. Вычет по ипотечным процентам — отдельный, со своим лимитом, и на него это не влияет.
Какие расходы принимают
- отделочные материалы — штукатурка, шпаклёвка, плитка, обои, краска, напольные покрытия;
- работы, связанные с отделкой, — по договору с подрядчиком;
- разработка проектной и сметной документации на отделку — например, дизайн-проект и смета.
Мебель, бытовую технику и то, что не относится к отделке, в вычет не включают.
Какие документы собрать
- договор с застройщиком с формулировкой «без отделки» и акт приёма-передачи;
- договор подряда на ремонт и акты выполненных работ;
- документы об оплате — чеки, выписки, платёжные поручения;
- чеки и накладные на материалы — на ваше имя.
Собирать их нужно с первого дня: восстановить чеки через год почти невозможно. Если работаете по договору с актами по этапам, документы для налоговой вы получаете заодно. Что должно быть в договоре, читайте в статье о договоре и гарантии.
Коротко
- Ремонт без перепланировки — без согласия банка; перепланировка — сначала с банком.
- Вычет за отделку — только новостройка, только «без отделки» в договоре, только в пределах 2 млн ₽ вместе с покупкой.
- Документы — с первого дня ремонта.
Если только получили ключи — начните со статьи с чего начать ремонт в новостройке. Посчитать ремонт своей квартиры можно в калькуляторе ниже или на бесплатном замере. Свою ситуацию лучше уточнить в налоговой или у консультанта.